投資を始めたのは、貯金を始めてから2年後でした。
最初の2年は、正直怖くて現金で貯めることしかできませんでした。
「投資を始めたいけど、先に現金はいくら貯めておけばいいの?」と迷っている方も、多いかなと思います。
この「先に貯めておく現金」のことを、生活防衛費と呼びます。
この記事では、生活防衛費はいくらが目安なのか、投資と並行してもいいのかを、できるだけ噛み砕いて整理します。
具体的な金額は、ご自身の生活費に当てはめて考えられるよう、早見表も用意しました。
【この記事の結論】
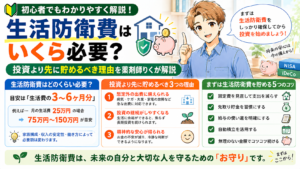
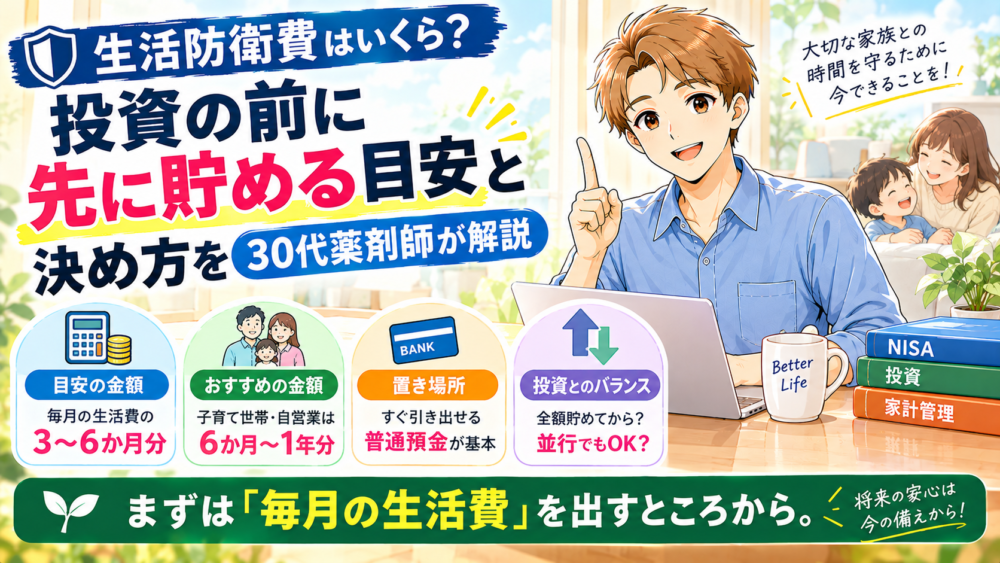
・目安は「毎月の生活費の3〜6か月分」です。
・子育て世帯や自営業の方は、6か月〜1年分で考える方が多いです。
・置き場所は、すぐ引き出せて元本が減らない普通預金が基本です。
・「全額貯まってから投資」か「並行」かは、どちらが正解というより、ご自身が安心できる形で選ぶのが大切です。
※金額はあくまで一般的な目安です。
※2026年10月時点の情報をもとにしています。
 りく
ここは計算だけでなく、気持ちの面も大きいかなと思います。
数字はあくまで目安として、最後は「これなら眠れる」という金額で決めてもらえればと思います。
生活防衛費とは?投資の前に必要と言われる理由
ここでは、生活防衛費の意味と、なぜ投資の前に必要と言われるのかを説明します。
生活防衛費とは、病気や失業、急な出費などで収入が減ったときに、生活を続けるために確保しておく現金のことです。
「投資に回さない、守るためのお金」と考えるとイメージしやすいかなと思います。
投資は、値段が下がっているときに現金が必要になると、含み損のまま売らざるを得なくなる場合があります。
そうなると、本来は長く持てば回復したかもしれない資産を、いちばん不利なタイミングで手放すことになってしまいます。
生活防衛費を別に持っておくと、相場が下がっても「生活のために売る必要がない」状態をつくれます。
これが、投資の前に現金を確保しておくと言われる大きな理由です。
投資のリスクそのものについては、投資のリスクにはどんな種類がある?初心者にもわかりやすく解説でまとめています。
生活防衛費はいくら?目安は生活費の3〜6か月分
ここでは、生活防衛費の金額の目安と、ご自身の金額を出す計算方法を説明します。
一般的によく紹介されている目安は、「毎月の生活費の3〜6か月分」です。
収入がゼロになったとしても、その間に再就職や生活の立て直しができる、という考え方です。
まずは「毎月の生活費」を出してみる
ここでは、計算のもとになる毎月の生活費の考え方を説明します。
生活防衛費の計算に使うのは、「収入が止まっても必ず出ていくお金」です。
具体的には、次のようなものが当てはまります。
- 家賃または住宅ローン
- 食費・日用品費
- 水道光熱費・通信費
- 保険料・税金・社会保険料(給与天引きでなく自分で払うもの)
- 子どもの保育料や学費など、すぐには減らせない費用
旅行や外食、趣味など「いざとなれば止められる支出」は、基本的に外して考えて大丈夫です。
家計簿アプリの直近3か月の支出を眺めると、意外とすぐ出せるかなと思います。
状況別の目安(早見表)
ここでは、働き方や家族構成ごとの一般的な目安を表にまとめます。
| 状況 | 目安 | 考え方 |
|---|---|---|
| 独身・会社員 | 3〜6か月分 | 頼れる収入が自分の1本だけなので、まずは3か月を最初のゴールにする方が多いです |
| 共働き(子どもなし) | 3〜6か月分 | 世帯の収入源が2本ある分、少なめから始めやすい傾向があります |
| 片働き・子育て世帯 | 6か月〜1年分 | 収入が1本で支出も大きいため、やや多めに備える方が多いです |
| 自営業・フリーランス | 6か月〜1年分 | 収入に波があり、会社員より公的な保障が薄いため、多めが目安とされています |
共働きでも、お子さんがいるご家庭では6か月程度を目安にする方もいます。
表の数字は「このくらいで考える方が多い」という目安なので、そのまま当てはめなくて大丈夫です。
金額の早見表(毎月の生活費×月数)
ここでは、毎月の生活費ごとに、必要になる金額のイメージを一覧にします。
| 毎月の生活費 | 3か月分 | 6か月分 | 12か月分 |
|---|---|---|---|
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
| 30万円 | 90万円 | 180万円 | 360万円 |
| 35万円 | 105万円 | 210万円 | 420万円 |
たとえば毎月の生活費が25万円なら、3か月分で75万円、6か月分で150万円です。
最初から大きな金額を見ると身構えてしまうので、まずは3か月分を第一ゴールにするのも一つの考え方かなと思います。
金額に迷ったときの判断軸
ここでは、目安の範囲の中でどこを選ぶか迷ったときの考え方を説明します。
- 収入が安定しているか(毎月ほぼ同じか、波があるか)
- 扶養している家族がいるか
- 家賃・ローンなど固定費が重いか
- ボーナスや副収入に生活が頼りきりになっていないか
当てはまる項目が多いほど、目安の中でも多めの月数で考える方が安心しやすいです。
反対に、固定費が軽く収入も安定しているなら、少なめの月数から始めるのも現実的です。
失業給付はすぐには入らない点にも注意
ここでは、失業したときの公的な給付と、生活防衛費との関係を説明します。
会社員の方は、離職すると雇用保険の失業給付を受けられる場合があります。
ただ、自己都合で退職した場合は、申請してから7日間の待期期間に加えて、給付制限期間があります。
この給付制限期間は、2025年4月から原則2か月→原則1か月に短縮されました。
短縮されたとはいえ、申請してすぐに振り込まれるわけではありません。
だからこそ、給付が始まるまでの生活をつなぐ現金として、生活防衛費が役に立ちます。
投資は全額貯まってから?それとも並行してもいい?
ここでは、「先に貯める」と「並行する」それぞれの考え方を整理します。
結論から言うと、どちらが絶対に正しい、という答えはないと思っています。
それぞれの特徴を並べるので、ご自身に合う方を選ぶ材料にしてもらえればと思います。
| 考え方 | いいところ | 気をつけたいところ |
|---|---|---|
| 目標額が貯まってから投資を始める | 手元の現金が厚く、値下がりしても気持ちが落ち着きやすい | 貯まるまでの間、投資をしていない期間が長くなる |
| 最低限(生活費の数か月分)を貯めつつ、少額で並行する | 投資の経験を早くから積める | 並行する分、現金が貯まるペースは遅くなる |
僕の場合は、貯金を始めてから2年間は現金だけでした。
あの2年間が最適だったのかどうかは、正直、今でもわかりません。
りくこの問いに正解はないと思っています。
大事なのは、値下がりしたときも「生活は大丈夫」と思える状態かどうかです。
貯金と投資の優先順位については、貯金と投資、どっちが先?初心者が知っておきたい優先順位の考え方でも詳しく書いています。
投資を始める場合の金額の決め方は、月いくらから投資を始めるべき?初心者が知っておきたい「無理しない金額の決め方」も参考にしてみてください。
生活防衛費に含めないお金もある
ここでは、生活防衛費と混ぜないほうがいいお金について説明します。
子どもの教育費、住宅の頭金、車の購入費など、使う時期や目的が決まっているお金は、生活防衛費とは別枠で考えるのが一般的です。
混ぜてしまうと、「いざというとき用のお金」がいつの間にか減ってしまいやすいからです。
生活防衛費の置き場所は普通預金が基本
ここでは、生活防衛費をどこに置いておくのがいいかを説明します。
生活防衛費に求められるのは、増えることよりも「必要なときにすぐ使えて、元本が減らないこと」です。
そのため、置き場所は普通預金が基本になります。
- 株式や投資信託:値下がりする可能性があるため、生活防衛費には向きません
- 新NISAの口座:投資用の口座なので、生活防衛費とは別に考えます
- 普通預金:いつでも引き出せて、元本が変わらない
りく生活防衛費は、増やすお金ではなく守るお金だと考えると、整理しやすいかなと思います。
利回りを気にしすぎなくて大丈夫です。
投資用の口座や普段使いの口座と分けておくと、うっかり使ってしまうのを防げます。
口座を分けて自動で積み立てる方法は、先取り貯金の自動化でお金が残るようになった話|生活防衛費から投資への振り分け方で詳しくまとめました。
生活防衛費を無理なく貯めるコツ
ここでは、無理をせずに生活防衛費を貯めていく方法を説明します。
- 給料日に自動で別口座へ移す(先取り貯金)
- まずは3か月分など、小さなゴールを決める
- 固定費を見直して、毎月の生活費そのものを下げる
毎月の生活費が下がると、必要な生活防衛費の金額も下がります。
つまり、固定費の見直しは「貯める」と「必要額を減らす」の両方に効く、一石二鳥の方法です。
実際に携帯代や保険を見直した体験は、固定費を見直したら月2〜3万円浮いた話|携帯代と保険を削減した薬剤師の実録にまとめています。
生活防衛費を使ったあと・見直すタイミング
ここでは、実際に使ったときと、金額を見直すタイミングについて説明します。
生活防衛費は、本当に必要になったときに使うためのお金です。
使うことをためらいすぎる必要はありません。
使ったあとは、また少しずつ目標額まで戻していけば大丈夫です。
金額を見直すタイミングの目安は、次のとおりです。
- 結婚・出産などで家族構成が変わったとき
- 転職や独立で収入の安定度が変わったとき
- 住宅ローンを組むなど、固定費が大きく変わったとき
- 年に1回、家計を見直すとき
生活防衛費のよくある質問
ここでは、生活防衛費についてよく聞かれる疑問に答えます。
Q. 生活防衛費は100万円あれば足りますか?
毎月の生活費が20〜25万円の独身の方なら、100万円は4〜5か月分にあたるため、目安の範囲に入ります。
一方、生活費が大きいご家庭では足りない場合もあるので、早見表で一度計算してみてください。
Q. 夫婦の場合は、世帯でまとめて考えていいですか?
世帯の生活費をもとに、世帯でまとめて考えるのが一般的です。
ただ、どちらか一方の収入が止まる場合も想定して、月数を少し多めに考える方もいます。
Q. 生活防衛費が貯まる前に、積立を止めるべきですか?
止めるかどうかは、ご自身の安心感と家計の余裕で決めるのがいいと思います。
迷う場合は、金額を小さくして続けるという選び方もあります。
Q. 生活防衛費を使ってしまったら、投資の資金から補ってもいいですか?
投資に回している資金は、値下がり時に売ると損失が確定してしまう場合があります。
まずは生活防衛費から使い、足りなくなりそうなときに、家計全体で見直すのが基本的な考え方です。
まとめ:まずは「毎月の生活費」を出すところから
最後に、この記事のポイントをまとめます。
- 生活防衛費の目安は、毎月の生活費の3〜6か月分(子育て世帯・自営業は6か月〜1年分)
- 置き場所は、すぐ引き出せて元本が減らない普通預金が基本
- 「先に貯める」か「並行する」かは、ご自身が安心できる形で選ぶ
- 固定費を見直すと、貯めるのも、必要な金額を下げるのもラクになる
まずは、直近3か月の支出から「毎月の生活費」を出してみるところから始めてみてください。
数字が見えるだけでも、漠然とした不安は少し軽くなるかなと思います。
生活防衛費の目途が立ったら、次は積立の設定です。
【楽天証券】つみたて投資の自動設定方法をわかりやすく解説|初心者でも5分で完了で、手順を画面つきで紹介しています。
口座がまだの方は、証券口座の開設方法を初心者向けに解説|失敗しない選び方と手順もあわせてどうぞ。