※本記事にはPR(広告)を含みます。
うちは夫婦それぞれ新NISAを使っています。
僕が月5万円、妻が年40万円、どっちもオルカンの積立です。
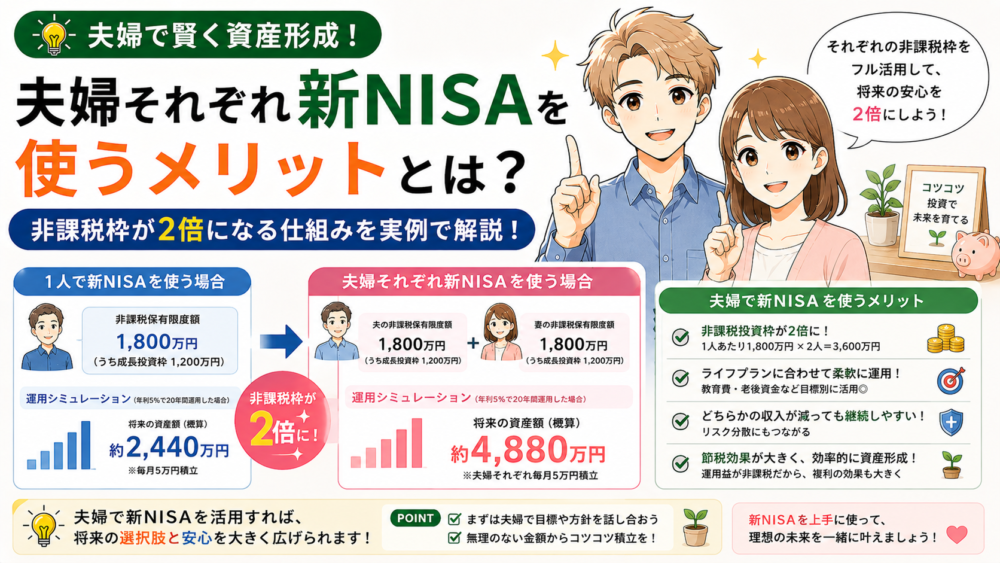
別々にやっているだけなのに、非課税枠は単純に2倍になります。
地味だけど、これも夫婦の積み重ねだと思っています。
この記事では、夫婦それぞれで新NISAを使うメリットと、実際にやってみて感じた注意点を、我が家の実例をもとに正直にまとめます。
夫婦それぞれ新NISAを使うと、非課税枠は単純に2倍になる
ここでは、夫婦それぞれで新NISAを使う基本的な仕組みについて解説します。
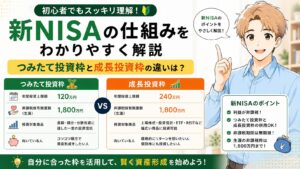
新NISAの非課税保有限度額は、1人あたり1,800万円です。
夫婦それぞれの名義で口座を持てば、世帯としては単純にこの2倍、3,600万円分の非課税枠を使えることになります。
我が家の場合、僕が月5万円、妻が年40万円をそれぞれオルカンに積み立てています。
金額に差はありますが、どちらも無理のない範囲で続けられる金額に設定しています。
新NISAの制度全体の仕組みについては、以下の記事で詳しく解説しています。
夫婦それぞれで運用するメリット
ここでは、実際にやってみて感じているメリットについてお話しします。
一番のメリットは、やはり非課税で運用できる金額の上限が増えることです。
1人で頑張るより、家計全体でコツコツ積み上げていく感覚に近いと感じています。
また、片方の口座だけに資産が偏らないので、万が一の際のリスク分散という意味でも安心感があります。
注意点:枠を埋めようとしすぎない
ここでは、夫婦それぞれで運用する際に気をつけていることをお話しします。
非課税枠が2倍になるのは魅力的ですが、それを埋めようと無理をしすぎると、いわゆる「NISA貧乏」になりかねません。
特に子育て世代の場合、教育費や急な出費に備える現金も必要です。
枠を埋めることを目的にせず、生活に無理のない範囲で続けることを優先しています。
先取り貯金の考え方については、以下の記事でも紹介しています。
投資に対する向き合い方について、最近感じたこと
ここでは、夫婦で資産形成を続ける上での、僕自身の心構えについて少し触れておきます。
以前、一括投資について「理屈では一括の方が良いと分かっていても、怖い」という声をいただいたことがあります。
正直、僕も全く同じでした。
理屈と気持ちは別物です。怖さごと受け入れて、少しずつ慣れていくしかないのかもしれないと思っています。
夫婦それぞれで運用していると、片方が不安なときにもう片方が冷静でいられる、という場面もあります。
これも夫婦で取り組む意味の一つかもしれません。
一括投資の実績については、以下の記事で正直に公開しています。
銘柄選びでも、派手な数字は疑ってかかる
ここでは、僕が高配当株を選ぶときの考え方について、少しだけ紹介します。
高配当株は、実は利回りの高さだけでは選んでいません。むしろ、利回りが高すぎる銘柄はあえて避けるようにしています。
見ているのは、連続増配年数や財務健全性のほうです。派手な数字ほど、その理由を一度疑ってかかるようにしています。
高配当株とオルカンの二刀流については、以下の記事でも紹介しています。
もし夫婦それぞれで新NISA口座を持つことを検討している場合、まずはそれぞれの名義で証券口座を用意するところから始まります。
【PR】ここから先は広告を含みます。
※口座開設・維持費は無料です。夫婦それぞれの口座が必要になるので、まずはお互いの分を用意するところから始めてみてください。